AIネイティブなサイバーセキュリティサービス(およびエージェント型AIを制御するために必要なセキュリティ機能)への需要が急増しており、2026年はサイバーセキュリティ系スタートアップの買収件数が再び過去最高を更新する見通しとなっています。
サイバーセキュリティ専門の投資会社Momentum Cyberの最新レポートによると、今年の資金調達案件の総額はやや減少する見込みで、年換算の資金調達ラウンド数は昨年の820件から754件に減少する見通しです。一方、合併・買収(M&A)の件数は、昨年の404件から450件に達するとみられます。同社によれば、注目を集めている主な分野は、ID・アクセス管理、非人間ID、データセキュリティ、エージェント型セキュリティ、ランタイム保護、運用技術(OT)の保護です。
同社の創業者兼CEOで、本社を米テキサス州オースティンに置くEric McAlpine氏は、AnthropicのMythos基盤モデルに代表されるサイバーセキュリティ分野でのAI活用の進展や、AIによる自動化攻撃の登場が、M&Aの当事者に切迫感を与えていると語ります。
「これほどのペースはこれまで経験したことがありません」と同氏は話します。「企業がネイティブなエージェント型である必要はありませんが、AIファーストであることは求められます。昨今の多くの案件で見られるのは、まさにそうした傾向だと思います」
2025年のM&Aは、件数が404件、金額も過去最高を記録し、企業がスタートアップの買収に投じた金額は970億ドルに達しました。この2年間は、2025年のGoogleによるWizの320億ドルでの買収をはじめ、大型案件も相次いでいます。ただし今年は、投資家がAIに対して二つのアプローチを取っています。一つは、AIネイティブな新カテゴリーを開発する初期段階のスタートアップへの出資です。もう一つは、大手企業がAIスタートアップを買収して機能を強化する動きで、CyeraによるOasis Securityの10億ドルでの買収や、CiscoによるAstrix SecurityとWideField Securityの2社同時買収がその例です。
ベンチャーキャピタルのAndreessen Horowitzでゼネラルパートナーを務めるZane Lackey氏によれば、AIは市場を加速させ、スタートアップのインキュベーション期間を短縮し、案件の進行も速めました。そのスピードは、クラウドやSaaS(Software as a Service)の投資市場をも上回っています。
「イノベーションのサイクルも、購買のサイクルも、M&Aのサイクルも、クラウドと比べてAIでは何もかもが猛烈に圧縮されています。この巨大なスーパーサイクル全体で見れば、いまはまだ序盤の段階という感覚です」と同氏は語ります。「企業を立ち上げる側にとっても、企業に投資する側にとっても、今はまさに絶好の時代です」
サイバーセキュリティのあらゆる領域に広がるAI
ただし、2026年初頭の時点では、サイバーセキュリティとAIをめぐる見通しはそれほど明るくありませんでした。
2026年1月初旬、AIモデルがSaaS企業のサービスをまたたく間に置き換えるのではないかという懸念から、SaaS企業の株式が大きく売られました。その後まもなく、大手サイバーセキュリティ企業の株価も、いわゆる「SaaS-pocalypse(SaaSの終末)」の犠牲になるとの懸念から下落しました。2026年1月28日から2月23日にかけて、CrowdStrikeの株価は26%、JFrogは42%、Tenable Holdingsは20%、Zscalerは28%、それぞれ急落しました。
こうした不安は過剰だったことが明らかになり、大半の企業は株価を戻したうえ、さらに上昇しています。年初来の上昇率は、CrowdStrikeが127%、JFrogが72%、Tenableが68%です。Zscalerは年初来で3%の下落にとどまっており、損失の大半は取り戻しました。AIで高度化された攻撃や完全自動化された攻撃への懸念から、エージェント型AIを導入する企業にとって、サイバーセキュリティ機能は不可欠なものとなっています。
同じ時期にはサイバーセキュリティ企業への投資も一時的に落ち込みましたが、その後回復したと、Momentum CyberのMcAlpine氏は述べています。
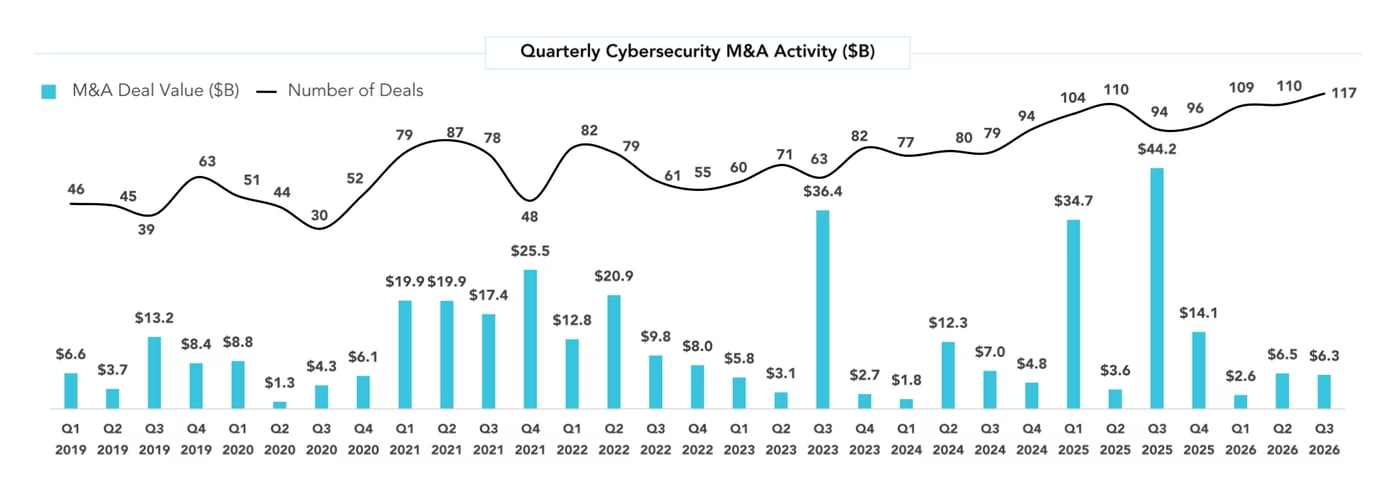
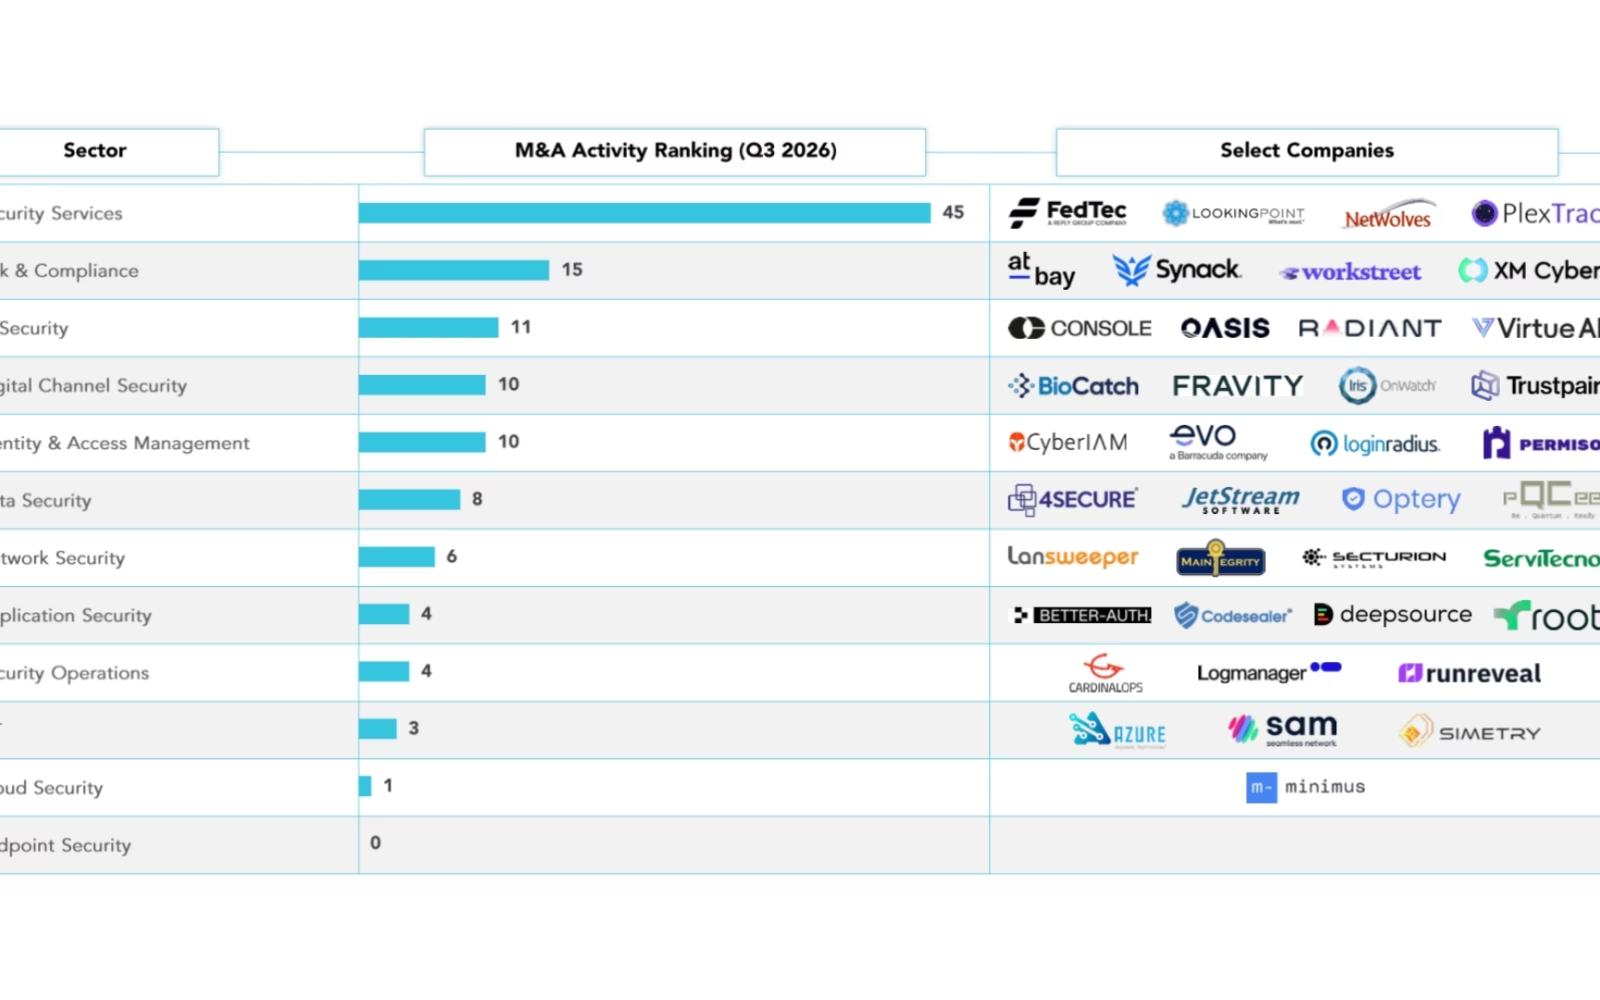
2026年第3四半期のサイバーセキュリティM&A取引は117件の高水準に達し、年間でも過去最高を記録するペースです。出典: Momentum Cyber
「SaaS-pocalypseや、今年前半のMythosショックの影響で、本来なら私のような者を雇って市場に売り出すはずだった多くのプライベートエクイティ(PE)ファンドが、ポートフォリオ企業を手元に残すことを選びました。売却を見送ったのです」と同氏は話します。「半年後には、より通常の状態に戻り、PEファンドが今年は見られなかったような形とペースで、ポートフォリオ企業の売却に動き出すと予想しています」
AIセキュリティ関連の買収は、今年の第3四半期までの3四半期で40件に急増しました。昨年は年間を通じて10件でした。これはMomentum Cyberのデータによるものです。ただ、「AIセキュリティ」という言葉だけでは、AIがサイバーセキュリティにとってどれほど不可欠になったかを言い表せないと、McAlpine氏は指摘します。実際には、AIはあらゆるカテゴリーの一部になりつつあるといいます。同社が12の分野と62のサブ分野で構成している分類体系も、いずれはずっとシンプルになるかもしれないと、同氏は冗談交じりに語ります。
「AIは境界線をあまりに急速に曖昧にしているため、おそらく来年公開する次のバージョンでは、『セキュリティのためのAI』『AIのためのセキュリティ』『その他すべて』という三つの大分類になる可能性もあります」と同氏は語ります。
二つの市場の物語:M&Aと資金調達
ただ、企業への出資競争は、技術の獲得競争ほど過熱してはいないと、McAlpine氏は言います。「資金調達の世界では、VCやPEファンドがどこに賭けるのかについて、はるかに厳しい目が向けられています」と同氏は話します。「全体の件数は減り、案件数も少なくなっていますが、1件あたりの出資額は大きくなっています」
資金調達では、実績のある創業者に資金が集まっていると、同氏は語ります。
技術も市場も非常に速いペースで動いているため、企業は「シードからCラウンドまでを一気に調達する」流れになっていると、McAlpine氏は指摘します。「5年前なら、シード、シリーズA、B、Cと段階を踏んでいたものが、今では最初から一つの資金調達パッケージにまとまっています」
さらに、従来はセキュリティ業界の外にいた企業も、サイバーセキュリティやAIセキュリティのイノベーションを後押ししようとしています。SaaS企業はエージェント型ワークロードの保護に注力し、運用技術(OT)関連企業は、エージェントが管理するデバイス群を制御する必要に迫られています。しかし、どの企業にも共通する課題があると、Andreessen HorowitzのLackey氏は言います。
「その課題は主に三つに分けられます。一つ目は攻撃、二つ目は技術の変化、三つ目はコンプライアンスです」と同氏は語ります。「今まさに最初の二つが大規模に押し寄せており、三つ目も近く訪れることは誰もが分かっています」
McAlpine氏も、サイバーセキュリティ分野の次なる買い手は、従来のサイバーセキュリティ企業の外から現れる可能性があるとの見方に同意します。同氏は、ハイパースケーラーやフロンティアラボ自身が、サイバーセキュリティ機能の多くを将来的に買収するとみています。
「セキュリティがフロンティア分野における最大の懸念事項の一つであることは、周知の事実です」と同氏は語ります。「彼らはAIとサイバーの両方を解決しなければなりません。ここには非常に大きなものがかかっています」
翻訳元: https://www.darkreading.com/cybersecurity-analytics/ai-scramble-cybersecurity-ma-boom