犯罪者は、既存の顧客アカウントや身近なブランドを悪用し、金銭や個人情報を盗み取っています。TransUnionのレポート「Fraud in the Age of Continuous Trust」で明らかになりました。同社のネットワークで2026年上半期に検知されたデジタル詐欺の疑い事案のうち、81%はアカウントへのログインや金融取引の際に発生しています。顧客との関係が続く間は、リスクも常につきまとうことがわかります。
本人確認ができたからといって、その後のやり取りがすべて信頼できるとは限りません。詐欺師は正規の顧客を巧みに操り、不正な取引を承認させることがあります。また、オンボーディング時の確認をすり抜けた偽造IDは、複数のサービスにまたがって使われ、信用供与の取得や、さらなる詐欺の足がかりになりかねません。
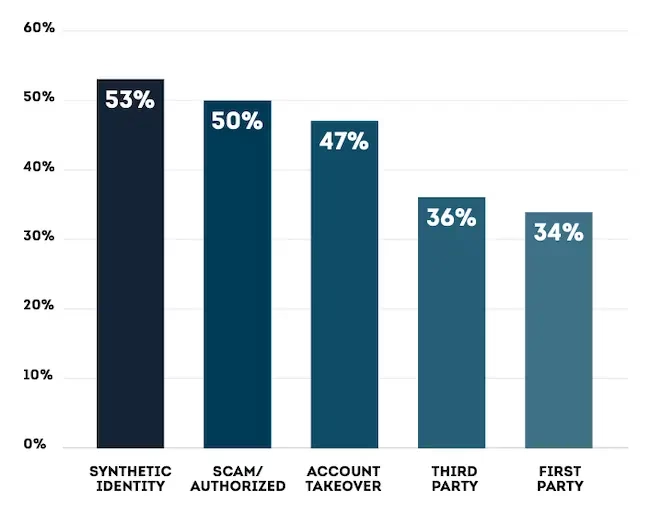
自社が最も対応できていないと回答した不正の種類別に見た、経営幹部・事業責任者の割合(出典:TransUnion)
電話口に現れる「おなじみの名前」
なりすまし詐欺は、銀行や保険会社、医療機関を装ったメッセージや電話から始まることが多くあります。犯罪者は送信者を偽装し、組織の信頼性を利用して相手に返答を促します。
要求の内容は、一見すると通常のセキュリティ手続きのようです。個人情報の確認、ワンタイムパスコードの共有、アカウント認証情報のリセットなどです。この指示に従うと、攻撃者にアカウントを乗っ取られるおそれがあります。正規の担当者になりすまして顧客を説得し、支払い先を変更させる手口もあります。
こうしたやり取りは、企業が直接管理できない通信網を通じて行われることがあります。そのため、不正検知の仕組みが働く前に、顧客の行動が左右されてしまいかねません。
詐欺および承認済み詐欺(顧客本人が承認してしまう詐欺)は、企業の詐欺被害額の最大の原因として最も多く挙げられました。8つの市場にある大規模な消費者向け組織で、不正・リスク管理の意思決定者を対象に調査したところ、29%がこれを選びました。こうした手口では、被害者を操って不正な行為を承認させ、送金などをさせる場合があります。
サービスをまたいで広がる偽のID
犯罪者は、流出した個人情報とAIを使って、本物らしい合成IDや偽造書類を作り上げます。データ侵害で得た本物のID情報があれば、これらの偽造IDは本人確認を通過しやすくなります。
いったん受理されると、合成IDは複数のサービスで使われます。たとえば、1つのIDで後払い(BNPL)ローンを組み、端末リース付きの携帯電話契約を結び、クレジットカードを取得し、オンライン賭博のアカウントまで開設することが可能です。
こうした行為は、最初の申請にとどまらないリスクを生みます。オンボーディング時の管理をすり抜けた偽造IDは、犯罪者がアカウントや業務プロセスを悪用する間、発見されないままになる可能性があります。
2026年6月末時点で、米国の貸し手が抱える合成ID詐欺のリスクは、推計24億ドルに上ります。最も大きいのは自動車ローンで、15億ドルを占めます。これらは貸し手が被る可能性のある損失の推計であり、すでに発生した損失ではありません。
AIで攻撃の手間が減少
AIは、犯罪グループによる書類の作成、なりすましメッセージの作成、IDの生成、標的の選定を後押しします。これらの作業を自動化すれば、手口の準備、反復、調整に要する労力を減らせます。
同じ攻撃グループが、盗んだ認証情報や偽造記録、それらしいブランドを組み合わせ、さまざまなサービスを通じて人々に接触することもあります。攻撃が成功すれば、資金や信用、商品、デジタル商品を引き出せます。その後、犯罪ネットワークは、合成アカウントや正規アカウント、送金、転売ルートを通じて収益を移動させます。
調査対象の経営幹部・事業責任者の42%は、詐欺の規模拡大や巧妙化が自社に大きな、あるいは深刻な圧力をかけていると答えました。
アカウントの復旧やサービス要求も標的です。企業がログインの管理を強化するにつれ、攻撃者は二次的な認証プロセスを悪用してアカウントに侵入しようとする傾向を強めています。
地域ごとの詐欺の傾向
カナダでは、犯罪者が盗んだ認証情報、フィッシング、ソーシャルエンジニアリングを使って既存のアカウントにアクセスします。詐欺の疑い事案では、ログインが最大の割合を占めています。欧州では、同社の地域ネットワークで記録されたデジタル詐欺の疑い事案のうち、88%がアカウント作成後に発生しました。英国の経営幹部・事業責任者は、損失の最大の原因として詐欺と承認済み詐欺を最も多く挙げています。スペインの回答者は、第一者詐欺と第三者詐欺を主な分類として挙げました。
中南米では、モバイルコマースや即時決済の拡大により、犯罪者が顧客を狙う機会が増えています。標的になった消費者が最も多く経験した手口は、電話を使った詐欺でした。アフリカの顧客で記録された事案では、アカウントへのアクセスが大半を占め、デジタル詐欺の疑い事案の94.3%に達しました。
アジアでは、モバイルサービスや即時決済が、アカウントの乗っ取りや送金の不正操作を伴う手口の土台になっています。フィリピンとインドの経営幹部・事業責任者は、詐欺と承認済み詐欺を詐欺損失の最大の原因として挙げました。
翻訳元: https://www.helpnetsecurity.com/2026/10/26/transunion-synthetic-identity-fraud-risks-report/