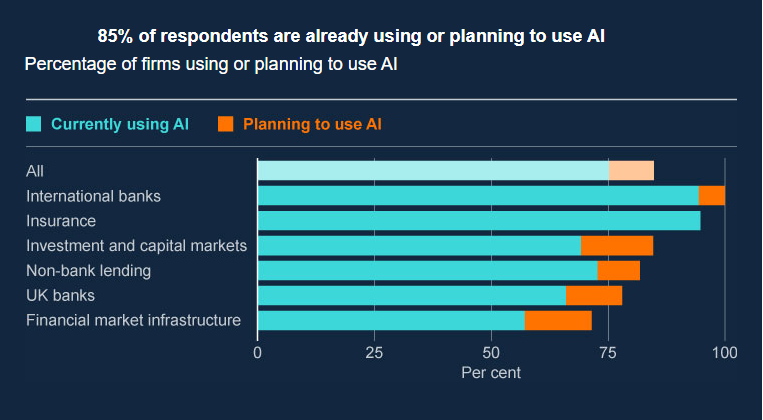
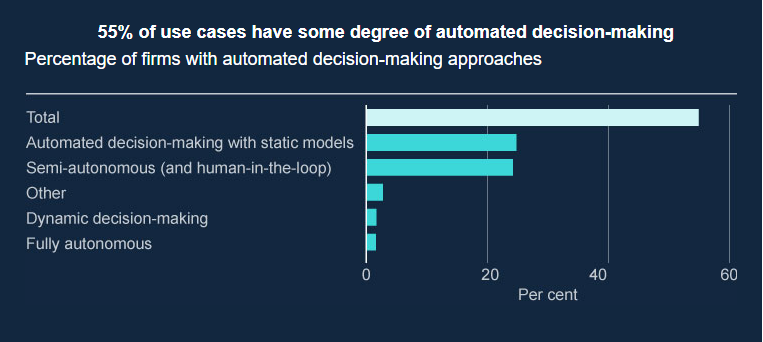
イングランド銀行と金融行為規制機構(FCA)が2024年に英国の金融機関を対象に実施した調査では、75%の企業がすでにAIを利用していました。その一方で、完全に自律的なユースケースはわずか2%にとどまります。そのため、コンプライアンス部門はAIを「人が操作するツール」として扱えています。しかし、この2%が1ポイント増えるごとに、その前提は揺らいでいきます。
LearnAI Tools
あらゆるチェックポイントは「人」を前提としている
銀行が実施する各種チェックを順にたどると、あるパターンに気づきます。新規顧客のデューデリジェンス、取引モニタリング、制裁対象のスクリーニング、疑わしい取引の届出。これらはいずれも、どこかの時点で個人や企業が銀行に何かを依頼することから始まります。代わりにソフトウェアが指示を出すようになれば、金融機関は顧客のことを十分に把握していても、実際に誰が、あるいは何が行動したのかがわからなくなる可能性があります。
BinanceのKnow Your Agent(KYA)に関するペーパーは、考えられるケースを整理しています。指示を出したのは、顧客本人、権限を与えられたエージェント、侵害されたエージェント、あるいは委任された権限を越えて動いたサブエージェントのいずれかかもしれません。さらに、同ペーパーが引用するOpenID Foundationの指摘によれば、エージェントはしばしば人間のユーザーと区別がつかない形で動作します。
意思決定への自動化の浸透は、多くの人が思っている以上に進んでいます。前述の調査では、AIのユースケースの55%に何らかの自動意思決定が含まれ、そのうち24%は半自律型でした。銀行側も、コンプライアンス業務そのものへの浸透を見込んでいます。Accentureの調査では、銀行幹部の57%が、AIエージェントがリスク管理、コンプライアンス、監査の各機能に完全に組み込まれると予想しています。
LearnAI Tools
「金融犯罪対策のコンプライアンスは、これまで顧客を知ることを軸に構築されてきました」と、BinanceのグローバルポリシーヘッドであるSteven McWhirter氏は語ります。「しかし、エージェントの時代にはそれだけでは不十分です。ソフトウェアが調査し、判断し、資金を動かせるようになれば、どのエージェントが、誰の権限で行動し、誰が責任を負い続けるのかを、確信をもって説明できなければなりません。Know Your Agentは、ソフトウェアに法人格を与えるものではありません。自律性が拡大しても説明責任を維持するための仕組みです。自律性が、それを検証し、制限し、必要に応じて取り消す私たちの能力を上回ってはなりません」
では、本当の懸念は何でしょうか。暴走したモデルというより、責任の所在を特定できない指示のほうです。Binanceはペーパーの発表で、これを「帰属不能な行為(unattributable action)」と呼んでいます。組織全体のレベルでは、企業側も対応を始めています。イングランド銀行とFCAの調査では、回答者の84%がAIの枠組みに責任者を置いていました。しかし、枠組みに責任者の名前があることと、個々のエージェントに責任者の名前があることとは、まったく別の話です。しかも、多くの企業は理解が追いついていないと認めています。46%が、自社で使うAIを一部しか理解していないと規制当局に回答しました。
LearnAI Tools
金融分野におけるKnow Your Agent(KYA)とは
端的に言えば、ソフトウェアに対する説明責任のレイヤーを設けようという提案です。KYA(Know Your Agent)の下では、金融サービスはAIエージェントを識別して認証し、実行できる行為を認可したうえで、エージェントが動作する間は継続的に統制します。顧客デューデリジェンスがなくなるわけではありません。KYAは、それと並んで機能することを想定しています。
実務での違いは次のとおりです。KYCでは、銀行は「あなたが誰か」を把握します。KYAが問うのは、あなたの代わりに送り込まれたボットについてです。どこから来たのか。誰が背後にいるのか。何が許可されていて、どこで止まらなければならないのか。ここには4つの当事者が関わり、ペーパーはそれらを紐づけて管理するよう求めています。まず、エージェント本人と、そのエージェントが代理する本人(プリンシパル)です。
次に、エージェントを運用するプロバイダーまたはデプロイヤーがいます。さらに、銀行、VASP(暗号資産交換業者)、決済事業者など、エージェントの利用を受け入れる主体も加わります。その上に、5つの統制レイヤーが重なります。ペーパーの用語では、識別と来歴、責任を負うプリンシパルとの紐づけ、権限と許可の範囲(マンデート)、委任とモニタリング、そして失効と監査可能性です。
これらすべての土台にあるのは、ごく単純な区分です。ペーパーはこれを「知能と統制の分離」と説明しています。エージェントは分析、優先順位付け、推奨を担います。重大な結果を伴う場面では、固定されたルールと、監督役の人間または機関に処理を引き渡します。
つまりKYAは、まず帰属(アトリビューション)の仕組みであり、許可の仕組みはその次に来ます。ただし、これは業界関係者による提案であって、規制ではない点には注意が必要です。実際にどこまで意味を持つかは、金融機関や監督当局が、ペーパーの示す4つの役割を採用するかどうかにかかっています。
暗号資産取引に最適なAIエージェントとは
どのエージェントの取引成績が最も良いかを問うよりも、どのエージェントの行動なら追跡し、制限し、停止できるかを問うべきです。リターンは事後にしかわかりません。一方、説明責任は、1ドルが動く前に確保されていなければなりません。
BinanceのAgent OSは、その理由を示す好例です。ユーザーは自ら設定した範囲内でエージェントに権限を与え、Binanceはそれらのエージェントが生み出す取引活動を監視します。ところが、エージェントの意思決定そのものは、ユーザーが選んだAIアプリケーションの内部で行われ、Binanceからは見えません。これこそ、説明責任の空白を端的に表しています。取引所は注文を見られても、その判断の理由は見えません。だからこそ、説明責任はアイデンティティや権限、そしてそれらを設定した人物とともに引き継がれなければならないのです。
LearnAI Tools
カードネットワークも、似た結論にたどり着いています。MastercardのAgent Payでは、エージェントは支払いの前に登録と検証を受ける必要があります。消費者、カード発行会社、加盟店はいずれも、どの取引をエージェントが行ったのかを判別できます。
消費者は、エージェントに何を購入させるかも決められます。呼び方はどうあれ、これはマンデートそのものです。確かに、厳格に制限されたエージェントでも、悪い取引をする可能性はあります。しかし、身元の明らかなエージェントが、明確なマンデートの範囲内で行った悪い取引であれば、コンプライアンスがすでに対処法を心得ている種類の問題です。
自律性の前に帰属を
エージェント型金融の成長速度は、金融機関が次の3つの問いに答えられる速度とほぼ同じになるでしょう。どのエージェントが、誰のために、どのような権限で行動したのか。Know Your Agentは、その答えの最初の草案です。業界関係者が書いたものであり、異論の余地もあります。こうした答えが日常業務として定着するまで、本当の制約は変わりません。それは能力ではなく、説明責任です。
翻訳元: https://hackread.com/agentic-finance-accountability-gap-kya-aims-close-it/